Az Ingatlanka.hu-n a keresés és a hirdetés is jó móka!

Igyekeztünk úgy kialakítani a weboldalt, hogy az ingatlanos szakkifejezések mellőzésével közérthetően, szinte játszi könnyedséggel hirdethess vagy találj új otthonra.

Kategória: Megye:
Típus: Helység:
Ár: MFt-tól MFt-ig Szobák:
db
részletes keresés >>  

Kiemelt hirdetések

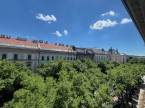
VI.kerület, kiadó lakás (tégla)
VI.kerület - 130 m2 - 599 000 Ft/hó

Megye: Budapest
Alapterület: 130 m2

599 000 Ft/hó
tovább

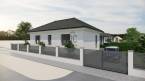
Adács, eladó ház
Adács - 55 m2 - 37 000 000 Ft

Megye: Heves
Alapterület: 55 m2

37 000 000 Ft
tovább

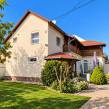
Cegléd, eladó ház
Cegléd - 138 m2 - 79 800 000 Ft

Megye: Pest
Alapterület: 138 m2

79 800 000 Ft
tovább

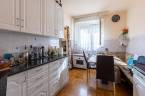
Dabas, eladó kereskedelmi/ipari ingatlan
Dabas - 140 m2 - 160 000 000 Ft

Megye: Pest
Alapterület: 140 m2

160 000 000 Ft
tovább

Eladó

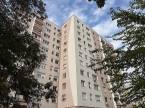
XXI.kerület, lakás (tégla)
XXI.kerület - 40 m2 - 45 900 000 Ft

Megye: Budapest
Alapterület: 40 m2

45 900 000 Ft
tovább

III.kerület, lakás (panel)
III.kerület - 51 m2 - 62 900 000 Ft

Megye: Budapest
Alapterület: 51 m2

62 900 000 Ft
tovább


Drasztikusan csökkent az új lakáshitelek aránya

Jelentősen csökkent az újonnan felvett lakáscélú hitelek állománya az idei első 9 hónapban az országban, a lakáshitelek piaca 58 százalékkal esett vissza - mondta Sztanó Imre, az Erste Bank lakossági üzletágért felelős vezérigazgató-helyettese.
A banki vezető kifejtette: míg tavaly január elejétől szeptember végéig 643 milliárd forint új lakáshitelt közvetítettek ki a bankok, addig idén szeptember végéig az újonnan folyósított lakáshitelek összege 268 milliárd forintot tett ki.

Szembeötlő az is, hogy a lakáscélú hitelek deviza-összetétele jelentősen módosult idén. Míg tavaly mindössze 12 százalékot tettek ki a forintban felvett lakáskölcsönök, addig idén a lakáscélú forinthitelek aránya 36 százalékra emelkedett.

Az euróalapú kölcsönök aránya 46 százalékot, a svájcifrank-alapúaké pedig 17 százalékot mutat az idén, miközben tavaly a lakáscélú kölcsönök döntő hányadát svájci frankban nyújtották a kereskedelmi bankok.

A vezérigazgató-helyettes szerint három tényezőre vezethető vissza a forintkölcsönök előretörése a lakossági hitelezésben. Egyrészt idén július 1-jével változott a lakáskölcsönök támogatási rendszere, amely előrehozott keresletet generált, másrészt a csökkenő jegybanki alapkamat teret engedett annak, hogy a forinthitelek kamatai is mérséklődjenek. Végül pedig szintén lökést adott a forinthiteleknek, hogy a folyósításban több bank is beszüntette a svájcifrank-alapú kölcsönök nyújtását, és így a csökkenő devizahitelezésben az euróalapú hitelek lettek az uralkodóak.


A lakossági hitelezés kockázatai kétségtelenül megnőttek az utóbbi időben - mondta a vezérigazgató-helyettes.

Sztanó Imre hozzátette: az idei első negyedév tapasztalata az volt, hogy a magasabb kamatszint, a gyengébb forintárfolyam és a kamatokban jelentkező országkockázat miatt a hitelállomány minősége romlott, és ez igaz volt a teljes magyar bankpiacra is, azonban mára a romlás megállt, a portfólió minősége stabilizálódott.
Forrás: FN.hu
hirdetés

webbusiness.hu